Skilj på mobil identifiering och själva betalningen
 Available in US
Mobilen kan användas för BankID och för att välja betalningssätt, men identifiering och överföring av pengar är separata moment.
Mobilen som verktyg för betalning och identifiering
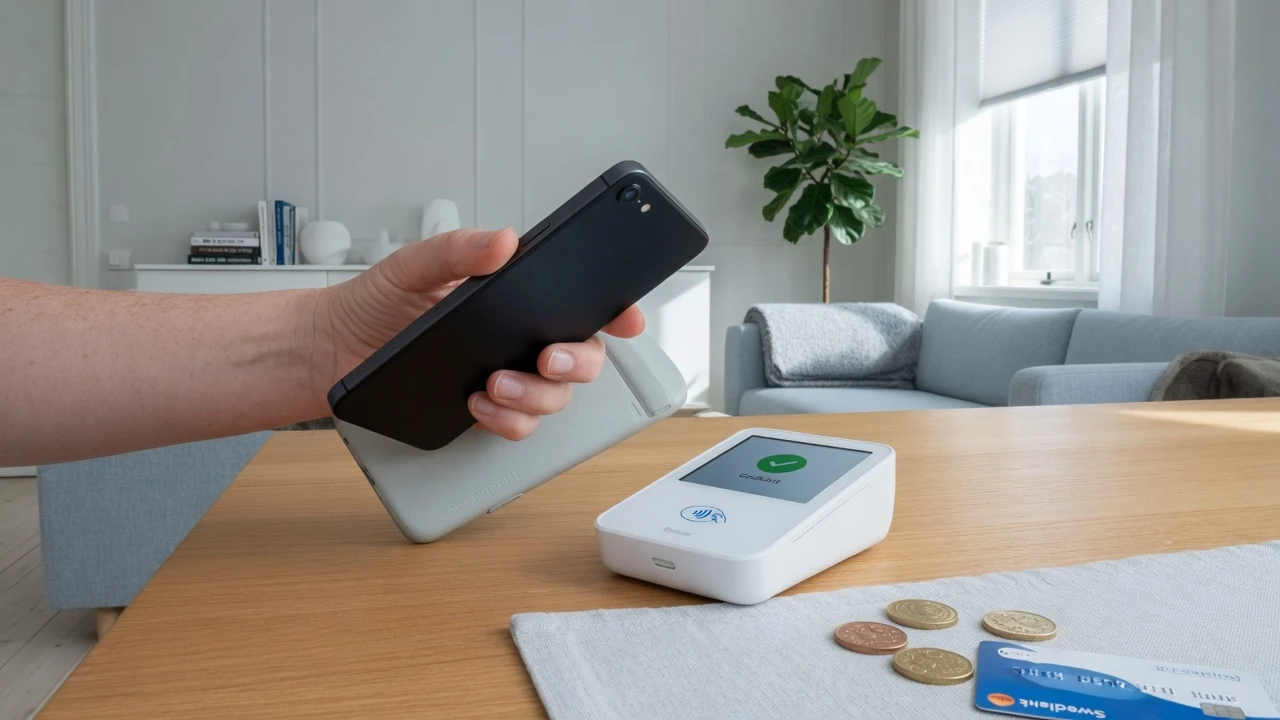
När ett svenskt onlinecasino används i mobilen behöver två funktioner hållas isär: enheten som visar tjänsten och metoden som används för att identifiera spelaren eller genomföra en betalning. Att en betalning görs från en mobil betyder därför inte i sig att mobilen är betalningsmetoden. Den kan i stället vara gränssnittet där ett betalningsalternativ väljs och där tillhörande steg genomförs.
Vid registrering på svensklicensierade onlinecasinon används vanligtvis mobilt BankID. Mobilen får då en roll i identifieringen redan när ett konto skapas. Det är en annan funktion än att föra över pengar till spelkontot. BankID hör till steget där spelarens identitet bekräftas, medan själva betalningen är en separat del av användningen. Att båda momenten kan hanteras via samma enhet gör dem inte till samma sak.
Detta är en viktig skillnad när uttrycket att betala med mobilen används. Det kan syfta på att en betalning startas från en mobiltelefon, men också på en särskild betalningsform som använder mobilabonnemanget. De betydelserna bör inte blandas ihop. Den första beskriver främst var betalningsflödet hanteras; den andra beskriver hur beloppet debiteras. Mobilen kan alltså vara verktyget för att öppna och använda en betalningsfunktion utan att vara den ekonomiska källa som belastas.
När du väljer casino i Sverige 2026 är det värt att granska både betalningsuppgifter och licensinformation. Här får du en kort överblick över de uppgifter som finns för varje casino.
-
Slotsgem
- Licens
- Curacao
- Utbetalningshastighet
- 1-3 business days
Slotsgem har licens från Curaçao och en angiven utbetalningshastighet på 1–3 arbetsdagar.
-
Yeti Casino
- Licens
- Swedish Gambling Authority (Spelinspektionen), licence number 23Si2205
Yeti Casino har licens från Spelinspektionen, med licensnummer 23Si2205.
-
ComeOn
- Licens
- Malta Gaming Authority (MGA), MGA/CRP/178/2009
ComeOn har licens från Malta Gaming Authority (MGA), med licensnummer MGA/CRP/178/2009.
-
Mino Casino
- Utbetalningshastighet
- 1-3 business days
Mino Casino anger en utbetalningshastighet på 1–3 arbetsdagar.
-
IVIBET
- Utbetalningshastighet
- 1-3 business days
IVIBET anger en utbetalningshastighet på 1–3 arbetsdagar.
-
Spinstar
- Licens
- Tobique Gaming Commission, License No. 0000108
- Utbetalningshastighet
- 1-3 business days
Spinstar har licens från Tobique Gaming Commission, licensnummer 0000108, och anger en utbetalningshastighet på 1–3 arbetsdagar.
Mobilt BankID är särskilt relevant i registreringsögonblicket eftersom identifiering och kontoskapande knyts samman. När registreringen genomförs med BankID används mobilen för att bekräfta identiteten i det flödet. Det innebär inte att varje senare aktivitet i kontot automatiskt är en BankID-betalning, eller att BankID i sig ska förstås som ett kort, en banköverföring eller en e-plånbok. Identifiering och betalning beskriver skilda funktioner, även när de förekommer i samma digitala sammanhang.
I praktiken bör därför uttryck som ”casino i mobilen” inte tolkas som att det finns en enda mobil betalningsmetod. Ett mobilbesök kan omfatta kontoåtkomst, identifiering och val mellan olika betalningsalternativ. Vilka alternativ som erbjuds beror på casinots betalningslösningar; skärmstorleken eller typen av enhet definierar inte i sig villkoren för en viss metod. På motsvarande sätt kan en betalning som startas på en telefon fortfarande vara en banknära överföring eller en kortbetalning, snarare än en särskild mobilbetalning.
Den distinktionen hjälper också till att skilja mellan registrering och återkommande användning. Att mobilt BankID vanligtvis används när ett konto registreras säger något om hur identiteten hanteras vid kontoskapandet. Det fastställer inte att samma steg måste ske vid varje inloggning, insättning eller uttag. Sådana moment är separata delar av kontoanvändningen och ska inte tillskrivas BankID utan stöd för det. Det enda som följer av registreringsuppgiften är att mobilen ofta ingår i identifieringen när en ny spelare registrerar sig på ett svensklicensierat onlinecasino.
Mobilen kan därmed beskrivas som en åtkomst- och identifieringskanal, men inte som en betalningskategori i sig. Den kan bära flera olika funktioner i ett och samma användarflöde, samtidigt som varje funktion har sin egen betydelse. Att sköta registreringen med mobilt BankID är inte samma sak som att betala genom mobilräkningen, och det är inte heller liktydigt med att använda en viss bank- eller kortlösning. För att förstå en betalning behöver man se till vilken metod som faktiskt anges, inte enbart till att processen sker på en telefon.
Begreppet mobilbetalning blir därför tydligare när enheten skiljs från betalningskällan. Telefonen kan användas för att registrera kontot och bekräfta identiteten, medan en betalning hanteras genom en separat metod. Den skillnaden är central för att beskriva mobilens roll utan att tillskriva BankID uppgifter som hör till andra betalningslösningar. På svensklicensierade casinon är mobilt BankID vanligt vid registrering; mobilens användning utöver det beror på vilka funktioner och betalningsalternativ som erbjuds i det enskilda flödet.
Swish och andra snabba banknära betalningar
Swish kan användas både när pengar sätts in på ett onlinecasino och när ett uttag ska göras. Metoden är knuten till den svenska marknaden: Swish är exklusivt för svenska casinon, vilket innebär att ett casino som erbjuder Swish har svensk licens. Det gör betalningsalternativet till en tydlig markör för att verksamheten hör till den reglerade svenska marknaden, även om själva betalningsmetoden inte säger något om casinots övriga villkor.
En Swish-betalning verifieras med BankID. Betalningsflödet bygger alltså på en bekräftelse med den svenska e-legitimationen, inte enbart på att betalningsuppgifter skrivs in på casinosidan. Verifieringen är en del av hur transaktionen godkänns. Den ska skiljas från casinots eventuella kontroll av spelarens identitet i andra sammanhang: att en betalning har bekräftats med BankID innebär inte i sig att alla villkor för ett uttag är uppfyllda.
Hastighet är ett vanligt skäl till att Swish nämns bland banknära betalningsmetoder. En specialistinriktad casinorecension har beskrivit Swish och Trustly som de främsta alternativen för omedelbara transaktioner. Det är en bedömning från den typen av recension, inte en fastställd garanti för varje casino eller varje betalningsflöde. Tiden för en enskild transaktion kan inte utläsas enbart av att Swish finns som alternativ. Det är därför mer precist att skilja mellan att en metod beskrivs som omedelbar i en jämförelse och att ett visst uttag faktiskt når kontot direkt.
Den skillnaden spelar särskilt stor roll mellan insättning och uttag. En insättning initieras av spelaren och bekräftas med BankID, medan ett uttag ska hanteras av casinot innan pengarna skickas. Att Swish finns för insättningar betyder inte automatiskt att samma casino tillåter uttag med metoden. Specialistinriktade recensioner har beskrivit Swish som mindre vanligt vid uttag än vid insättningar, samtidigt som fler casinon enligt sådana recensioner har börjat erbjuda uttag via Swish. Uppgiften bör läsas som en beskrivning av utbudets utveckling, inte som en aktuell inventering av varje operatör.
För den som jämför casinon är det därför relevant att kontrollera om Swish anges för båda riktningarna. Betalningsalternativet kan finnas för insättning utan att vara tillgängligt för uttag. En sådan skillnad behöver inte betyda att transaktionen misslyckas; den visar att casinot kan ha olika betalningssätt för att föra in respektive ta ut pengar. Swish-namnet på en insättningssida räcker inte för att dra slutsatsen att ett uttag kan göras på samma sätt.
Trustly förekommer också i sammanhang där snabba banknära transaktioner diskuteras. En specialistrecension har lyft fram Trustly tillsammans med Swish när omedelbara transaktioner jämförs, men det säger inte att metoderna fungerar identiskt eller att hastigheten blir densamma hos alla casinon. Swish-transaktioner bekräftas med BankID; för andra metoder kan verifieringsflödet se annorlunda ut. Jämförelsen gäller alltså den bedömda snabbheten, inte att betalningslösningarna är utbytbara i varje situation.
Swish skiljer sig även från betalningsalternativ som bygger på kredit eller fakturering. Här handlar det om att bekräfta en transaktion genom den banknära tjänsten och BankID, inte om att skjuta upp betalningen. Det är dock betalningsformen och casinots faktiska stöd som avgör vad som kan användas, inte bara att en tjänst fungerar i andra sammanhang. Benämningar som Klarna eller Siru räcker inte i sig för att fastställa hur ett casino tar emot betalningar, och de förändrar inte vad som är känt om Swish.
Den praktiska bilden blir därmed avgränsad men tydlig: Swish används för insättningar och uttag på casinon med svensk licens, och transaktionerna verifieras med BankID. Metoden är exklusiv för svenska casinon. Uppgifter om omedelbar hantering och ett växande uttagsutbud förekommer i specialistinriktade recensioner, men de bör inte förvandlas till löften om en bestämd behandlingstid eller tillgänglighet hos varje casino. För ett korrekt jämförelseunderlag behöver insättning och uttag bedömas var för sig.
Swish
Verifieras med BankID och används för insättningar och uttag på casinon med svensk licens.
Trustly
Används för snabba banknära transaktioner och nämns ofta som ett alternativ för omedelbara överföringar.
BankID
Används som e-legitimation för att verifiera betalningsflöden och bekräfta spelarens identitet.
Abonnemangsbetalning och Boku under svenska regler
Ett abonnemang innebär normalt att en betalning återkommer enligt ett avtal, medan en casinoinsättning är en överföring av pengar till spelkontot. Begreppen beskriver alltså olika saker: det ena gäller betalningens återkommande karaktär, det andra dess syfte. Att en betalning förknippas med ett abonnemang säger därför inte i sig hur den finansieras eller om den får användas för spel.
För svensklicensierade casinon är finansieringen central. Spelbolag får inte erbjuda eller förmedla kredit för spel, och de får inte låta insatser betalas genom faktura eller delbetalning. Ett betalningsupplägg som skjuter upp betalningen eller delar upp den kan därmed inte användas för spel om det innebär kreditgivning. Det gäller även om upplägget beskrivs med ett annat namn än kredit eller faktura: bedömningen behöver utgå från vad betalningen faktiskt innebär.
Det gör det viktigt att skilja mellan ett vanligt abonnemang och en betalningslösning som låter en spelinsats belasta en framtida räkning. Ett abonnemang kan avse en tjänst utan koppling till spel, medan en betalning för en insättning omfattas av reglerna för spelbetalningar. Ett återkommande betalningssätt blir inte tillåtet för spel enbart för att det är kopplat till ett abonnemang, och det blir inte heller automatiskt förbjudet enbart för att betalningen återkommer. Den avgörande frågan är om upplägget medför kredit eller fakturering av spelinsatsen.
För operatörer med svensk licens innebär kreditförbudet också skyldigheter kring betalningsflödet. De ska motverka att spel finansieras med lånade pengar. Betalningar från e-plånböcker ska inte heller belasta kreditkort. Licenshavare får inte hänvisa spelare till långivare eller låneförmedlare, och spelbolag som tar emot betalningar för onlinespel ska blockera kreditkort som betalningsmedel. Reglerna handlar således inte enbart om vad en betalningsmetod kallas, utan även om hur medlen bakom betalningen tillkommer och belastas.
Boku förekommer i samband med betalningar, men namnet i sig räcker inte för att avgöra om en viss användning innebär en direkt betalning, en abonnemangskostnad eller en faktura. För ett casino med svensk licens är det betalningsuppläggets faktiska funktion som måste rymmas inom reglerna. Om betalningen innebär att spelaren får spela nu och betala senare, eller att spelinsatsen läggs på en faktura, är det inte förenligt med reglerna för spel på kredit. Om den däremot inte innebär kredit eller fakturering går det inte att dra en slutsats enbart av att tjänsten beskrivs som abonnemangsbaserad.
Den praktiska skillnaden ligger alltså mellan återkommande betalning som sådan och uppskjuten finansiering av spel. En betalning som återkommer är inte nödvändigtvis en kredit, men reglerna tillåter inte att en spelinsats finansieras genom ett upplägg som i realiteten ger kredit eller fakturerar insatsen. Det gäller även när betalningen förmedlas genom en extern tjänst. Att ett namn eller en betalningskategori förekommer i ett sammanhang visar därför inte på egen hand vilka funktioner som är tillgängliga på svensklicensierade casinon.
I Sverige behöver ett spelbolag svensk spellicens för att lagligt bedriva verksamhet på marknaden. För spelbetalningar hos sådana bolag sätter kreditförbudet en tydlig gräns för abonnemangsliknande upplägg: återkommande debitering kan inte användas som ett sätt att kringgå förbudet mot kredit, faktura eller delbetalning. Boku bör därför inte likställas med en viss betalningsfunktion utan att själva upplägget är klarlagt. Det relevanta är om spelinsatsen betalas direkt eller om betalningen skjuts upp och blir en skuld.
Kortbetalningar och uttag till kort
Kort kan fungera som insättningsmetod på ett onlinecasino, men det innebär inte automatiskt att samma kort går att använda när pengar ska tas ut. Mastercard används vanligtvis för att sätta in pengar, medan uttag till kort accepteras mer sällan. Därför behöver insättning och uttag betraktas som två skilda delar av betalningsflödet.
Skillnaden märks även mellan korttyper. Uttag till Maestro förekommer, men är ovanliga. För Mastercard är begränsningen tydligare: metoden är i regel avsedd för insättningar, och casinot tar vanligtvis inte emot uttag till kortet. Om ett uttag inte kan skickas samma väg som insättningen behöver casinots tillgängliga uttagsalternativ och villkor styra hur pengarna betalas ut. Att ett kort syns bland insättningsalternativen säger alltså inte i sig något om uttagsmöjligheten.
När uttag till kreditkort är möjliga anges handläggningstiden typiskt till tre till fem bankdagar. Den tidsuppgiften gäller kortuttaget och bör inte blandas ihop med hur snabbt en insättning registreras. Bankdagar är dessutom en annan tidsangivelse än kalenderdagar. Vilken tid som faktiskt gäller påverkas av att uttag till kort inte erbjuds generellt och att kortnätverk och casino måste stödja transaktionen.
Reglerna förändras under 2026. Från den 1 maj 2026 är spel med kreditkort förbjudet. Debetkort, där betalningen dras direkt från bankkontot, fortsätter däremot att vara tillåtna. Det gör skillnaden mellan korttyper central när betalning med kort bedöms: ett kort kopplat till kredit kan inte behandlas som likvärdigt med ett debetkort som belastar ett befintligt banksaldo.
För den som vill betala med kort på casino innebär förändringen att kortets funktion och finansiering spelar roll, inte bara kortmärket. Mastercard kan förekomma som insättningsalternativ, men detta innebär inte att alla Mastercard-transaktioner är tillåtna efter regeländringen eller att kortet kan användas för uttag. Ett debetkort som drar direkt från bankkontot omfattas av den tillåtna korttypen, medan kreditkort inte får användas för spel från och med det angivna datumet.
Det finns därför två frågor att hålla isär vid kortbetalningar: om kortet får användas för insättning enligt reglerna och om casinot över huvud taget erbjuder uttag till kort. Även när ett kort kan användas för att sätta in pengar kan utbetalning behöva ske genom ett annat godkänt alternativ. Kortens olika roller förklarar varför betalningssättet vid insättning inte alltid förutsäger hur ett senare uttag hanteras.
E-plånböcker och vad som är känt om PayPal
E-plånböcker fungerar som en separat betalningskategori: pengar förs mellan en plånbokstjänst och casinot i stället för att betalningen går direkt från ett bankkonto eller kort. Det kan göra skillnad för både insättning och uttag, eftersom de två flödena inte nödvändigtvis har samma villkor eller tidsåtgång.
En specialistinriktad casinorecension beskriver insättningar med e-plånbok som omedelbara i de flesta fall. Det är en uppgift om hur metoden framställs i den typen av jämförelse, inte en garanti för att varje transaktion bokförs direkt. Casinots hantering och den valda tjänsten är delar av betalningskedjan, och en insättningstid säger inte i sig något om hur snabbt pengar kan tas ut.
Samma slags specialistrecensioner räknar e-plånböcker till de snabbare alternativen även för uttag. För Skrill och Neteller anges mer specifikt att uttag kan ta mellan 24 och 48 timmar efter att identiteten har verifierats. Den tidsuppgiften gäller de tjänsterna och ska inte automatiskt överföras till alla e-plånböcker. Uttag till en e-plånbok kan också förutsätta att casinot erbjuder just den metoden för utbetalning.
Uttagstider för e-plånböcker
För Skrill och Neteller anges uttagstiden till mellan 24 och 48 timmar efter att identiteten har verifierats.
PayPal är ett namn som ofta förknippas med digitala plånböcker, men namnet i sig säger inte om tjänsten går att använda på ett visst svenskt casino. Det går därför inte att utgå från att PayPal finns bland insättningsalternativen, eller att en eventuell insättning med tjänsten innebär att uttag kan göras samma väg. Betalningsutbud och uttagsvillkor behöver bedömas var för sig.
Vid jämförelse av e-plånböcker är det därmed viktigt att skilja mellan tre frågor: om metoden kan användas för insättning, om den också accepteras för uttag och vilken tidsram som anges för respektive flöde. En tjänst kan vara snabb vid insättning utan att uttaget hanteras lika snabbt. Uppgifter om Skrill och Neteller ger en konkret tidsram efter identitetskontroll, medan de inte fastställer motsvarande villkor för PayPal. Det finns alltså inget underlag för att beskriva PayPal som ett generellt tillgängligt betalningssätt på svenska casinon.
SMS-betalning och gränsen mot kredit
Begreppet SMS-betalning beskriver inte i sig hur en betalning finansieras. Ett SMS kan vara ett sätt att initiera eller bekräfta en transaktion, men det avgör inte om beloppet dras direkt från ett konto, belastar ett förbetalt saldo eller läggs på en faktura. Den skillnaden är central när betalningen gäller spel på ett casino med svensk licens.
Svenska licenshavare får inte erbjuda eller förmedla kredit för spel. De får inte heller ta emot spelinsatser genom faktura eller delbetalning. Bedömningen kan därför inte grundas enbart på att mobilen eller SMS används. Det relevanta är betalningens upplägg: om spelaren får en skuld som ska betalas senare, eller om spelinsatsen i praktiken finansieras med lånade pengar, går upplägget mot kreditförbudet.
Samtidigt går det inte att likställa varje SMS-betalning med fakturabetalning. En textbekräftelse kan ingå i ett betalningsflöde utan att själva beloppet faktureras. Omvänt blir en betalning inte tillåten enbart för att den startas från en mobiltelefon. Att metoden kallas SMS-betalning räcker alltså inte för att fastställa hur den fungerar eller om den får användas för spel.
För spelbolag med svensk licens gäller också att betalningar ska hanteras så att spel inte finansieras med lånade pengar. Operatörerna ska motverka kreditkort som betalningsmedel och se till att betalningar via e-plånböcker inte belastar kreditkort. Reglerna tar därmed sikte på finansieringen bakom transaktionen, inte bara på vilket gränssnitt som används. En SMS-lösning behöver bedömas utifrån samma princip.
Det går därför inte att dra en generell slutsats om att det går att spela på casino genom att betala med SMS. Först måste betalningskedjan vara känd: vem som tar emot beloppet, när det dras och om spelaren får en faktura eller annan betalningsskyldighet i efterhand. Utan sådana uppgifter går det inte att avgöra om en viss lösning är förenlig med reglerna.
SMS som kommunikationskanal och fakturering som finansieringsform är alltså inte samma sak. Gränsen går vid hur insatsen betalas, inte vid om betalningen påbörjas genom ett textmeddelande. På den svensklicensierade marknaden kan en metod inte användas för spel om den innebär kredit eller fakturabetalning; att den betecknas som SMS-betalning ändrar inte den bedömningen.
Mobilfaktura är inte tillåten på svensklicensierade casinon
Mobilfaktura kan inte användas för att betala spelinsatser hos ett casino med svensk licens. Förbudet gäller även om betalningen skulle presenteras som ett sätt att lägga kostnaden på telefonräkningen i stället för att dra pengar direkt från ett bankkonto. Det avgörande är att spelbolaget inte får erbjuda fakturabetalning eller annan kredit för spel.
Reglerna omfattar mer än en viss teknisk lösning. Casinon med svensk licens får inte låta spelare finansiera insatser genom faktura eller delbetalning. Det gäller därför också upplägg där betalningen skjuts upp och regleras senare, oavsett hur tjänsten beskrivs i ett erbjudande eller i betalningsvyn. Mobilfaktura är en form av fakturabetalning och faller inom denna begränsning.
Bakgrunden är kreditförbudet för spel. Licenshavare får inte erbjuda eller förmedla kredit för att finansiera spel, och de ska motverka att insatser betalas med lånade pengar. Förbudet omfattar även hänvisningar till långivare och låneförmedlare. Därmed är det inte tillåtet att kringgå reglerna genom att låta en extern aktör lägga spelkostnaden på en räkning eller erbjuda delbetalning.
Detta skiljer mobilfaktura från en betalning där pengar dras direkt från ett befintligt konto. En betalningsform som innebär att kostnaden uppstår först och betalas senare bygger på en annan finansiering än en direkt debitering. Att en lösning nås via mobilen ändrar inte den bedömningen: det är betalningens funktion, inte enhetens form, som är relevant för kreditförbudet.
Mobilfaktura ska inte heller likställas automatiskt med alla betalningar som använder mobiltelefonen. Mobilen kan användas för identifiering eller för att godkänna en betalning utan att själva betalningen sker genom fakturering. Förbudet som behandlas här gäller när spelinsatsen belastar en faktura eller betalas med kredit; det innebär inte i sig att mobil användning som sådan är förbjuden.
På svensklicensierade casinon ska mobilfaktura alltså inte finnas som ett tillåtet sätt att sätta in pengar för spel. Om en betalningslösning innebär fakturering eller delbetalning strider den mot reglerna för spel med svensk licens, även om den marknadsförs under ett annat namn.
Betalningsregler på den svenska casinomarknaden 2026
För betalningar på casinon med svensk licens sätter kreditförbudet en tydlig gräns: spelbolag får inte erbjuda eller förmedla kredit för spel. Det innebär också att faktura och delbetalning inte får användas för att finansiera spelinsatser. Betalningslösningar som bygger på att kostnaden skjuts upp eller delas upp omfattas därför av reglerna, även när de presenteras som en tjänst från en annan aktör.
En viktig förändring under 2026 gäller kreditkort. Från den 1 maj 2026 är spel med kreditkort förbjudet. Debetkort, där betalningen dras direkt från ett bankkonto, fortsätter däremot att vara tillåtna. Reglerna innebär även att onlineoperatörer som tar emot betalningar för onlinespel ska blockera kreditkort som betalningsmedel. Gränsen gäller alltså inte bara vilka kort casinot själv visar i kassan, utan också vilka betalningar operatören tar emot.
Regelverket omfattar mer än betalningsknappens namn. Licenshavare ska vidta lämpliga åtgärder för att motverka att spel finansieras med lånade pengar. Det gäller även betalningar via e-plånböcker: licenshavare ska motverka att sådana konton belastar kreditkort. Casinon får inte heller länka till eller hänvisa spelare till långivare eller låneförmedlare.
Ramarna följer av den svenska regleringen av spel om pengar, däribland spellagen (2018:1138), och gäller verksamhet med svensk spellicens. Spelinspektionen är tillsynsmyndighet på området. Reglerna påverkar vilka betalningssätt som kan tas emot, men innebär inte att alla tillåtna metoder måste erbjudas av varje casino. Casinots betalningsutbud behöver därför skiljas från de krav som gäller för licenshavare generellt.
Sammantaget är huvudprincipen att insättningar till spel inte ska bygga på kredit. Under 2026 blir den principen särskilt tydlig genom att kreditkort förbjuds från det angivna datumet, medan debetkort fortsatt kan användas.
Insättning, uttag och villkor för att få ut pengar
En insättning och ett uttag är två skilda steg, även när de hanteras på samma casinokonto. Att en betalningsmetod kan användas för att sätta in pengar innebär inte automatiskt att den också går att välja när pengar ska tas ut. Vissa metoder är avsedda enbart för insättningar. Därför kan uttagsalternativen vara färre än alternativen som visas vid betalning till casinot.
Ett uttag kan dessutom påverkas av villkor för spelandet. Om ett omsättningskrav inte är uppfyllt kan det vara skälet till att uttaget inte går att genomföra. Ett sådant krav innebär att insatta pengar eller en bonus behöver omsättas enligt casinots villkor innan uttag medges. Villkoren kan skilja sig åt, så det går inte att dra slutsatser om ett enskilt uttag utan att se vilka regler som gäller för den aktuella insättningen eller bonusen.
Även efter att ett uttag har begärts kan statusen förändras. Begäran kan i regel avbrytas medan casinot ännu inte har godkänt den och skickat pengarna. Det betyder att en registrerad uttagsbegäran inte i sig visar att utbetalningen är slutförd. När casinot väl har godkänt och skickat pengarna har uttaget gått vidare till nästa led i betalningsflödet.
Det är därför viktigt att skilja mellan att begära ett uttag, att casinot godkänner det och att pengarna skickas. Om en begäran inte kan genomföras kan ett ouppfyllt omsättningskrav vara en möjlig förklaring; det är inte samma sak som att betalningsmetoden saknar stöd för uttag. Omvänt kan en metod som fungerar för insättningar ändå saknas bland uttagsalternativen. De här förhållandena påverkar hur betalningar på casino fungerar efter att pengar har satts in, utan att i sig ange när en enskild utbetalning når mottagaren.
Betalningar till casinon utan svensk licens
Betalningsutbudet kan se annorlunda ut på casinon utan svensk licens. Enligt en specialistgenomgång av betalningsmetoder är alternativen där ofta fler och mer varierade än hos casinon som omfattas av svenska regler. Ett bredare utbud säger dock inte i sig något om hur en viss betalning fungerar, om den går att genomföra från en svensk bank eller vilka villkor som gäller.
Det finns också uppgifter i specialistgenomgångar om att svenska banker allt oftare blockerar transaktioner till casinon utan svensk licens. Det bör förstås som en beskriven utveckling, inte som att varje bank stoppar varje betalning. En transaktion kan därför nekas även när casinot visar en betalningsmetod som tillgänglig. Vilka betalningar som godtas kan skilja sig mellan banker och förändras över tid.
Skillnaden mellan att ett betalningsalternativ visas och att överföringen faktiskt går igenom är central. Bankens hantering kan bli ett hinder innan pengarna når spelkontot, och ett större utbud på casinosidan innebär inte att betalningen är garanterad. Det går inte heller att dra slutsatsen att en metod som fungerar vid ett tillfälle kommer att vara tillgänglig senare.
Den rättsliga statusen är en separat fråga från betalningens genomförande. Ett spelbolag behöver svensk licens för att lagligt bedriva verksamhet i Sverige, och ett onlinekasino utan sådan licens räknas som olagligt här. Det innebär inte att spelaren bär juridiskt ansvar för att spela där, men det förändrar inte verksamhetens status. Betalningsutbudet bör därför inte förväxlas med ett tecken på att casinot omfattas av svensk reglering eller att svenska regler gäller för dess verksamhet.
Sammanfattningsvis kan utbudet vara bredare utanför den svenska licensmarknaden, samtidigt som direkta bankbetalningar enligt specialistuppgifter i ökande grad möter blockeringar. Båda förhållandena behöver vägas in när betalningsmöjligheter beskrivs.
Varför är mina pengar fortfarande tillgängliga på kontot efter att jag begärt ett uttag till mitt kort?
Ett uttag kan oftast avbrytas tills casinot har godkänt det och skickat pengarna. Pengarna kan därför fortfarande vara tillgängliga under den tiden.
Kan jag betala med kreditkort i stället?
Ja, Mastercard kan vanligtvis användas för insättningar. Uttag till kort accepteras däremot vanligtvis inte.
Kan man betala med Swish på casino?
Ja, Swish kan användas för insättningar och uttag på casinon med svensk licens. Betalningen bekräftas med BankID.
Betalningar på svenska casinon: metoder och uttag
Innehållet skapat av «CASINOGUIDE»-teamet